4 يناير 2026
شهد سوق العقارات في العاصمة السعودية تطورًا ملحوظًا خلال السنوات الأخيرة، مدفوعًا بالإصلاحات التنظيمية ورؤية المملكة 2030 التي فتحت آفاقًا جديدة للاستثمار الأجنبي، ومع تزايد أعداد المقيمين والوافدين، ارتفع البحث عن شقق للبيع في الرياض للاجانب بوصفها خيارًا يجمع بين الاستقرار السكني والفرص الاستثمارية طويلة الأمد.
الرياض اليوم ليست مجرد مدينة للعمل، بل أصبحت بيئة متكاملة للحياة، ما جعل تملك العقار فيها هدفًا للكثير من الأجانب الراغبين في الاستقرار أو حماية أموالهم داخل سوق منظم وقوي.
نعم، تسمح الأنظمة المعمول بها في المملكة بتملك الأجانب للعقارات السكنية وفق ضوابط واضحة، ويُعد خيار شقق تمليك للمقيمين بالرياض من أكثر الخيارات شيوعًا، خاصة للمقيمين بإقامة نظامية سارية، حيث يُسمح لهم بتملك عقار واحد بغرض السكن بعد الحصول على الموافقات الرسمية من الجهات المختصة.
هذا التوجه يعكس حرص الدولة على جذب الاستثمارات وتحقيق التوازن بين حماية السوق المحلي وفتح المجال للمقيمين للاستقرار طويل الأجل.
عند التفكير في شراء شقة، يجب على الأجنبي أو المقيم مراعاة مجموعة من شروط تملك العقار لغير السعوديين، من أبرزها:
هذه الشروط وُضعت لضمان تنظيم السوق العقاري وحماية حقوق جميع الأطراف، وتساعد المقيم على التملك بثقة دون أي مخاطر قانونية مستقبلية.
من أكثر الأسئلة شيوعًا بين الباحثين عن شقق للبيع في الرياض للاجانب هو: هل شراء عقار في السعودية يمنح الإقامة؟
الإجابة الدقيقة هي: شراء العقار لا يمنح الإقامة تلقائيًا، لكنه قد يفتح الباب للحصول على الإقامة المميزة لفئة مالك العقار عند استيفاء شروط محددة معتمدة رسميًا.
تشترط الإقامة المميزة أن تكون قيمة العقار السكني لا تقل عن 4 ملايين ريال سعودي، وأن يكون العقار قائمًا ومملوكًا بالكامل للمستثمر وغير مرهون أو ممول بنظام التمويل العقاري، كما يجب أن يكون العقار سكنيًا فقط، دون استخدام تجاري أو تأجير قصير الأجل، وأن يخضع لتقييم من مقيمين معتمدين لدى الجهات المختصة.
ولا تشمل هذه الإقامة العقارات الواقعة ضمن حدود مكة المكرمة والمدينة المنورة لغير المسلمين.
وفي حال استيفاء الشروط، تمنح الإقامة المميزة مزايا مهمة، أبرزها الإقامة مع الأسرة، حرية التنقل دون كفيل، إمكانية العمل في القطاع الخاص وممارسة الأنشطة التجارية وفق الأنظمة، إضافة إلى الإعفاء من بعض الرسوم المرتبطة بالوافدين.
الخلاصة: تملك العقار في السعودية لا يُعد إقامة بحد ذاته، لكنه يمثل مسارًا قانونيًا للحصول على إقامة مستقرة وطويلة الأمد عند توافر الشروط الاستثمارية والعقارية المطلوبة، وهو ما يجعل التملك خيارًا جذابًا للراغبين في الاستقرار داخل المملكة.
يمنح تملك العقار في الرياض العديد من الفوائد التي تجعل القرار جذابًا للأجانب والمقيمين، ومن أبرز مميزات شراء عقار في السعودية للاجانب:
هذه العوامل جعلت العقار السعودي، خاصة في الرياض، أحد أكثر الأصول أمانًا للمستثمر الأجنبي.
قد يهمك: نظام التملك الجديد لغير السعوديين
بعيدًا عن السكن، فإن مميزات شراء عقار في السعودية للأجانب تمتد لتشمل الجانب الاستثماري، حيث يتميز السوق بـ:
ولهذا يتجه العديد من الأجانب لشراء شقق في مواقع استراتيجية داخل الرياض بهدف الاحتفاظ بها أو تأجيرها مستقبلًا.
تضم الرياض عددًا كبيرًا من الأحياء المناسبة لتملك الأجانب، ويعتمد الاختيار على الهدف من الشراء، سواء كان للسكن أو الاستثمار. ومن أبرز المعايير التي يجب مراعاتها:
اختيار الموقع الصحيح هو العامل الأهم في نجاح تجربة التملك.
قد يهمك: أفضل أحياء الرياض للسكن والأستثمار
تمر عملية شراء الشقق بعدة مراحل منظمة، تشمل:
الالتزام بهذه الخطوات يقلل المخاطر ويضمن تجربة شراء سلسة وآمنة.
الإجابة نعم، بشرط الالتزام بالأنظمة والشراء عبر جهات موثوقة، فالسوق العقاري السعودي يتميز بالاستقرار، والدولة تعمل باستمرار على تطوير التشريعات بما يضمن الشفافية وحماية المستثمرين.
ومع التوسع العمراني الكبير الذي تشهده الرياض، تزداد فرص النمو في قيمة العقارات، خاصة الشقق السكنية في المواقع الحيوية.
وتشير المؤشرات إلى أن تملك الأجانب سيشهد مزيدًا من التنظيم والتوسع المدروس خلال السنوات القادمة، بما يواكب النمو الاقتصادي والعمراني، وهذا يجعل قرار التملك اليوم خطوة ذكية لمن يبحث عن الاستقرار أو الاستثمار طويل الأمد.
تشهد مدينة الرياض نهضة عقارية غير مسبوقة جعلتها في مقدمة المدن الجاذبة للاستثمار السكني في المملكة، هذا النمو لم يأتِ من فراغ، بل كان نتيجة مباشرة للتوسع العمراني، وزيادة الطلب على السكن، وتنوع المشاريع التي تلبي احتياجات العائلات والمستثمرين على حد سواء.
وبالنسبة للمقيمين والأجانب، أصبح الاستثمار العقاري في الرياض خيارًا عمليًا يجمع بين الاستقرار السكني وإمكانية تنمية رأس المال على المدى المتوسط والطويل، خاصة مع وضوح الأنظمة وتعدد الخيارات بين الشقق والفلل الجاهزة أو تحت التطوير.
يُعد مشروع مساكن فيو في حي اليرموك نموذجًا مميزًا للاستثمار في الفلل السكنية الجاهزة داخل الرياض، فالمشروع يقدم فلل عصرية مصممة بعناية لتوفير أعلى درجات الخصوصية والراحة، مع مساحات واسعة تناسب العائلات الكبيرة، ويبدأ السعر من 2,400,000 ريال سعودي، وهو سعر يعكس جودة التشطيبات والموقع الاستراتيجي القريب من المدارس والخدمات الأساسية.
يُذكر أن محدودية عدد الوحدات المتاحة تعزز من القيمة الاستثمارية للمشروع، ما يجعله خيارًا مناسبًا لمن يبحث عن استثمار سكني مستقر في حي يشهد طلبًا متزايدًا.
يقع مشروع فينتي سكوير في حي السليمانية، أحد أكثر أحياء الرياض حيوية ونشاطًا، وهو ما يمنحه ميزة تنافسية واضحة سواء للسكن أو الاستثمار، ويقدم المشروع فلل جاهزة بتصاميم حديثة ومساحات داخلية واسعة، تبدأ أسعارها من مليون ريال سعودي، ما يجعله من الخيارات الجذابة للدخول إلى السوق العقاري في موقع مركزي.
الجمع بين السعر المناسب والموقع المرموق يمنح المستثمر فرصة جيدة لتحقيق عائد مستقبلي، خاصة في ظل الطلب المستمر على العقارات السكنية في وسط المدينة.
يمثل مشروع منافذ الجزيرة في حي القادسية خيارًا عمليًا للراغبين في تملك شقق سكنية تجمع بين الجودة والسعر المناسب، فالمشروع يضم وحدات سكنية بتصميم عصري وتوزيع ذكي للمساحات، مع توفر خيارات بعدد غرف نوم يتراوح بين غرفتين وثلاث غرف، وبسعر مبدئي يبدأ من 750,000 ريال سعودي.
هذا التوازن بين السعر والمواصفات يجعل المشروع مناسبًا للمقيمين والأجانب الباحثين عن شقق تمليك توفر الاستقرار السكني وفرصة استثمارية قابلة للنمو مع مرور الوقت.
يبرز مشروع ڤي تاور في حي الصحافة كأحد المشاريع الحديثة التي تلبي تطلعات الباحثين عن السكن الراقي في شمال الرياض، فالمشروع مطروح على الخارطة ويضم شققًا سكنية بتصاميم معمارية عصرية وتشطيبات عالية الجودة، مع أسعار تبدأ من 1,314,600 ريال سعودي، فموقع المشروع في حي يتمتع ببنية تحتية متكاملة وقربه من المرافق الحيوية يعزز من جاذبيته الاستثمارية، خاصة لمن يخطط للاستفادة من ارتفاع القيمة عند اكتمال المشروع وتسليمه.
تُعد مدى العقارية شريكًا موثوقًا لكل من يبحث عن تملك عقاري آمن داخل المملكة، خاصة للراغبين في شقق للبيع في الرياض للاجانب، وتتميز الشركة بفهم دقيق للأنظمة واللوائح المنظمة لتملك غير السعوديين، ما يضمن للعملاء مسارًا واضحًا وسلسًا منذ اختيار العقار وحتى إتمام إجراءات التملك بشكل نظامي.
تلعب مدى العقارية دورًا محوريًا في تبسيط الإجراءات من خلال تقديم استشارات متخصصة توضح شروط التملك، وآلية التقديم، والمتطلبات النظامية، مع ربط العميل بالمشاريع المعتمدة والمناسبة لحالته القانونية والاستثمارية، كما تحرص على توفير خيارات سكنية تتوافق مع اشتراطات الجهات الرسمية، سواء للتملك السكني أو للأهداف الاستثمارية طويلة الأمد.
وبفضل شبكة علاقاتها الواسعة ومعرفتها العميقة بسوق الرياض، تساعد مدى العقارية الأجانب على اتخاذ قرارات مدروسة تحقق لهم الاستقرار السكني والقيمة الاستثمارية في آنٍ واحد، مع التزام كامل بالشفافية والمصداقية في جميع مراحل التعامل.
يمثل تملك الشقق السكنية في الرياض فرصة حقيقية للأجانب الباحثين عن الاستقرار أو الاستثمار داخل سوق عقاري قوي ومتنامٍ، فمع وضوح الأنظمة، وإتاحة التملك وفق ضوابط محددة، أصبح خيار شقق للبيع في الرياض للاجانب أكثر تنظيمًا وأمانًا، خاصة للمقيمين الراغبين في السكن طويل الأمد.
كما أن التملك قد يشكّل خطوة داعمة للحصول على مزايا إضافية مثل الإقامة المميزة عند استيفاء الشروط المعتمدة، دون أن يكون بديلاً مباشرًا عن الإقامة النظامية.
ومع تعدد الخيارات وتعقّد الإجراءات أحيانًا، تبرز أهمية الاستعانة بجهة عقارية متخصصة تمتلك الخبرة والمعرفة بالسوق المحلي، وهنا يأتي دور مدى العقارية في تسهيل رحلة التملك، وتقديم حلول مدروسة تساعد الأجانب على اختيار العقار المناسب، وفهم المتطلبات النظامية، وتحقيق أقصى استفادة من فرص التملك العقاري في الرياض بثقة ووضوح.
نعم، يُسمح للمقيمين غير السعوديين بتملك شقة سكنية في الرياض بعد الحصول على الموافقات الرسمية، مع الالتزام بالأنظمة المعمول بها.
بشكل عام يُسمح بتملك عقار واحد لغرض السكن، وأي تملك إضافي يتطلب موافقات خاصة حسب الغرض من الشراء.
شراء العقار لا يمنح الإقامة تلقائيًا، لكنه قد يؤهل للحصول على الإقامة المميزة لمالك العقار عند استيفاء الشروط المحددة.
يشترط ألا تقل قيمة العقار السكني عن 4 ملايين ريال سعودي، وأن يكون قائمًا وغير مرهون.
نعم داخل مدينة الرياض، مع استثناء بعض المناطق الخاضعة لتنظيمات خاصة، ويُنصح دائمًا بالتحقق قبل الشراء.
ليس إلزاميًا، لكن التعامل مع مسوق عقاري موثوق مثل مدى العقارية يسهّل الإجراءات ويقلل المخاطر.
مقالات توضّح، تحذّر، تفسّر، وتقرأ سوق العقارات في السعودية بعين خبيرة.
27 أغسطس 2026
تحوّل التمويل العقاري في السعودية من خيار إلى قاعدة. فمعظم صفقات التملك في الرياض اليوم تمرّ عبر تمويل يمتد خمس عشرة سنة أو أكثر، ما يعني أن قرار الشراء لم يعد قرارًا عقاريًا وحده، بل قرارًا ماليًا يسبقه.
وشروط التمويل العقاري ليست متروكة لتقدير الجهة المموّلة وحدها؛ فهي محكومة بضوابط البنك المركزي السعودي إلى جانب سياسة كل جهة. وهذا يعني أن الجزء الأكبر منها معروف مسبقًا، ويمكن التحقق منه قبل التقدم بأي طلب.
التمويل العقاري هو مبلغ يقدّمه لك بنك أو شركة تمويل مرخّصة من البنك المركزي السعودي لشراء وحدة سكنية، تسدّده على أقساط شهرية تمتد غالبًا من خمس عشرة إلى ثلاثين سنة. ويبقى العقار مرهونًا لصالح الجهة المموّلة حتى تسدّد كامل المبلغ.
"القرض العقاري" و "التمويل العقاري" مصطلحان لشيء واحد في السوق السعودي. والفارق المهم أن معظم المنتجات في المملكة تقوم على صيغ إسلامية، لا على الإقراض بفائدة.
تختلف الصيغة المستخدمة من جهة إلى أخرى، وأبرزها ثلاث:
الفرق بين هذه الصيغ ليس في التسمية فقط، بل في توقيت انتقال الملكية، ومعالجة السداد المبكر، وبنود التأمين. اطلب توضيح الصيغة المستخدمة في عرضك قبل التوقيع، لا بعده.
تتشابه الشروط بين الجهات المموّلة في المملكة، وتختلف في الحدود والتفاصيل:
تجهيز الملف كاملًا ومتطابقًا يختصر وقت الدراسة ويقلّل احتمال الرفض. وتطلب معظم الجهات:
تأكد من تطابق البيانات بين المستندات: اختلاف مسمى جهة العمل أو قيمة الراتب بين خطاب التعريف وكشف الحساب سبب متكرر لتعطيل الطلبات.
يقدّم برنامج "سكني" بالشراكة مع صندوق التنمية العقارية دعمًا للمواطنين المستحقين، يشمل تحمّل جزء من هامش الربح ضمن سقف تمويل محدد. والشروط العامة للاستحقاق:
ويضيف مسار التمويل المدعوم شروطًا أخرى: حدًّا أدنى للدخل الشهري، ونطاقًا عمريًا محددًا، وأن تكون الوحدة هي المسكن الأول، وجدارة ائتمانية مقبولة.
والنقطة التي تُغفل كثيرًا: الأهلية تُحدَّد عبر منصة "سكني" لا عبر البنك. فقد تستوفي شروط البنك التجارية ولا تستوفي شروط الدعم، أو العكس.
التمويل العقاري مُتاح لغير السعوديين، لكن بشروط أكثر تحفظًا:
ومع نفاذ نظام تملّك غير السعوديين للعقار في 22 يناير 2026، واعتماد لائحته التنفيذية ونطاقاته الجغرافية في يونيو من العام نفسه، اتسعت خيارات التملك أمام غير السعوديين ضمن نطاقات محددة تشمل الرياض.
لا توجد جهة "أفضل" للجميع؛ الأنسب لك يتحدد بقطاع عملك وحساب راتبك ونوع العقار. ويضم السوق السعودي ثلاث فئات من الجهات:
وقبل أن تختار، قارن بين العروض بخمسة معايير:
ولأن الأسعار والعروض تتغير بين فترة وأخرى، اطلب عرضًا مكتوبًا من أكثر من جهة وقارن بينها في اليوم نفسه؛ فهذه أدق طريقة للوصول إلى الأفضل.
أغلب حالات الرفض تعود إلى أسباب يمكن معالجتها قبل التقديم:
والرفض ليس نهائيًا في معظم الحالات؛ اطلب سبب الرفض كتابةً، فهو يحدد لك بالضبط ما يجب إصلاحه قبل المحاولة التالية.
يخضع فسخ العقد لبنوده ولضوابط البنك المركزي السعودي، وأكثر حالاته شيوعًا ثلاث:
ويختلف الفسخ عن إعادة التمويل: فالأخير ينقل تمويلك القائم إلى جهة أخرى بشروط أفضل مع بقاء الالتزام قائمًا، بينما ينهي الفسخ العلاقة التعاقدية. راجع بند السداد المبكر ورسومه في عقدك قبل التوقيع لا بعده، وإن لم تتوصل إلى حل مع الجهة المموّلة فبإمكانك تقديم شكوى عبر قنوات البنك المركزي السعودي.
شروط التمويل العقاري في السعودية واضحة وقابلة للتحقق مسبقًا، والخطأ الأكثر شيوعًا هو البحث عن العقار قبل معرفة القدرة التمويلية. الترتيب الصحيح معكوس: احسب نسبة استقطاعك، وراجع سجلك في "سمة"، وتحقق من أهليتك في منصة "سكني"، ثم ابدأ البحث ضمن نطاقك الفعلي.
حين تصل إلى هذه المرحلة، تواصل مع فريق مدى العقارية لترشيح مبني على قراءة فعلية للسوق.
الشروط الأساسية هي العمر ضمن النطاق المسموح، وحد أدنى للدخل، ومدة خدمة كافية لدى جهة العمل، وسجل ائتماني مقبول لدى سمة، ونسبة استقطاع لا تتجاوز الحد المسموح، وتوفر الدفعة الأولى، إضافة إلى سلامة الوضع النظامي للعقار.
براتب 8,000 ريال ودون التزامات قائمة، قد يصل الحد الأعلى للقسط الشهري إلى نحو 4,400 ريال عند نسبة استقطاع 55%. أما مبلغ التمويل المقابل فيتحدد بمدة السداد وهامش الربح لدى الجهة المموّلة، ولذلك تختلف النتيجة من جهة إلى أخرى.
لا فرق عمليًا في السوق السعودي؛ المصطلحان يشيران إلى المنتج نفسه. والفارق الحقيقي في الصيغة التعاقدية، إذ تقوم معظم المنتجات في المملكة على صيغ إسلامية مثل المرابحة والإجارة المنتهية بالتمليك.
تتراوح الحدود الإرشادية المطبقة بين 55% و65% من الدخل الشهري بحسب فئة المستفيد وسياسة الجهة المموّلة، وتُحتسب ضمنها جميع التزاماتك القائمة. راجع ضوابط التمويل المسؤول لدى البنك المركزي السعودي لأنها تُحدَّث دوريًا.
نعم، لكن بشروط أكثر تحفظًا تشمل دفعة أولى أعلى ومدة سداد مرتبطة بالإقامة وعقد العمل. ولا يشمل الدعم السكني وصندوق التنمية العقارية غير المواطنين.
رفع البنك المركزي السعودي الحد الأقصى لنسبة التمويل إلى قيمة المسكن الأول للمواطنين إلى 90%، أي دفعة أولى تبدأ من 10%. وتنخفض هذه النسبة أكثر ضمن مسارات الدعم السكني للعقارات التي لا تتجاوز سقف قيمة محددًا.
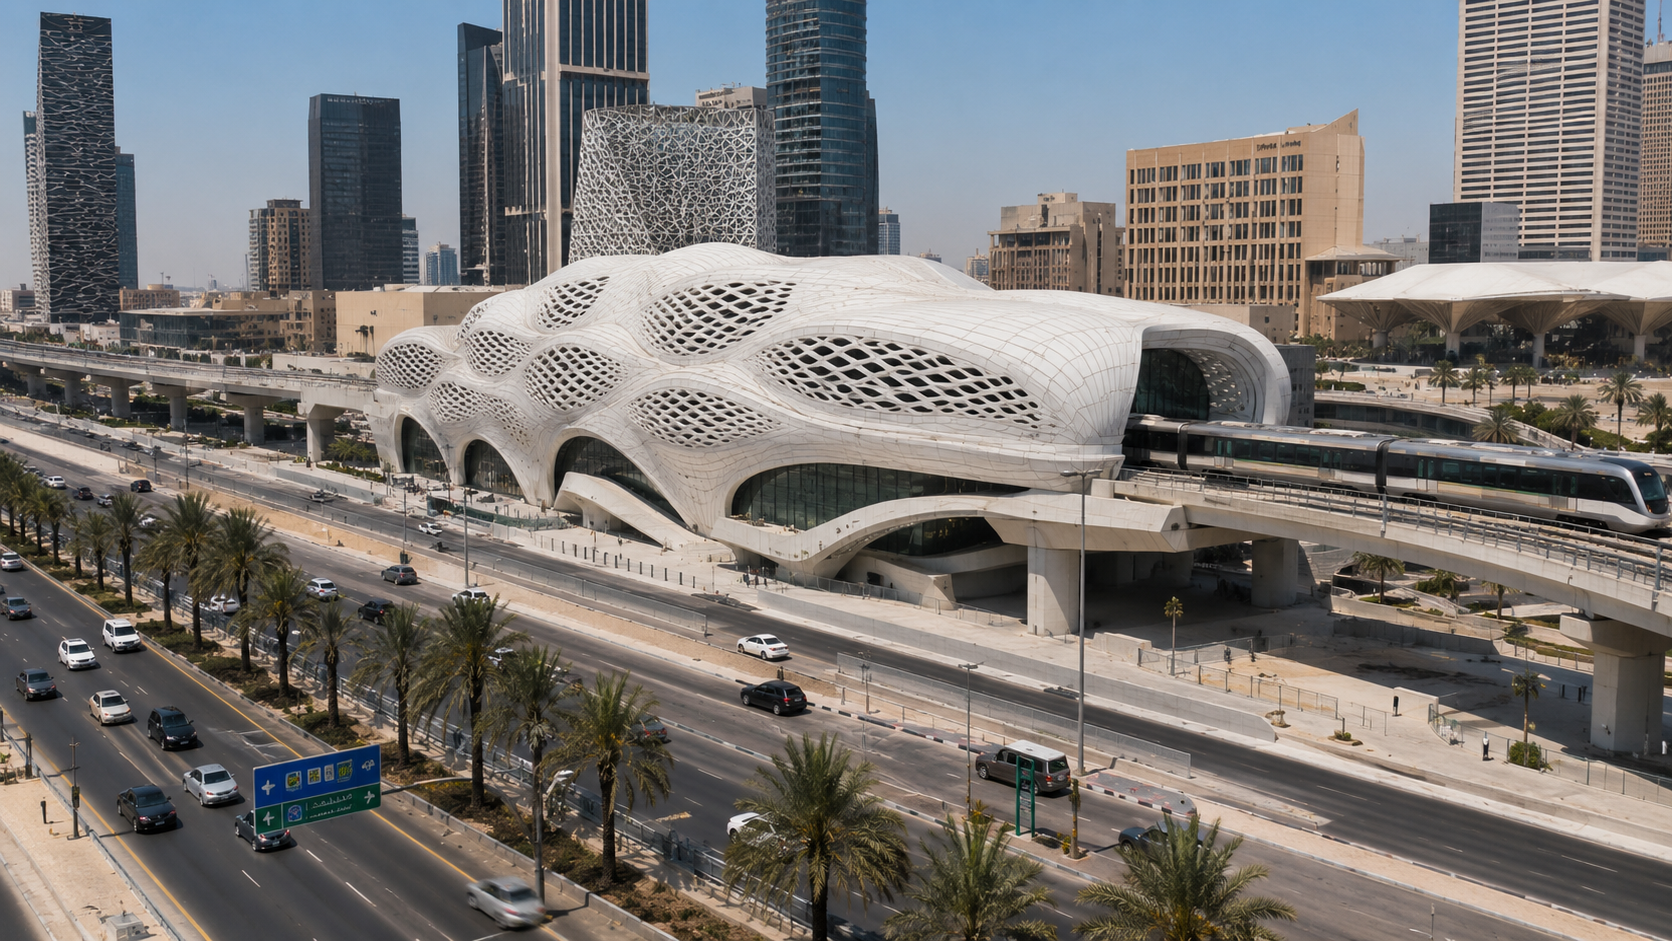
27 أغسطس 2026
منذ بدء تشغيل مترو الرياض، لم يعُد الحديث عن العقار يدور حول الموقع وحده، بل حول المسافة التي تفصل الوحدة عن أقرب محطة. وقد بدأ تأثير مترو الرياض على أسعار العقارات يظهر في بيانات السوق بفروق واضحة بين النطاق القريب من المحطات والمناطق الأبعد داخل الحي نفسه.
مترو الرياض شبكة تُشرف عليها الهيئة الملكية لمدينة الرياض وتضم ستة مسارات تغطي محاور العاصمة الرئيسية. بدأ التشغيل تدريجيًا في ديسمبر 2024، ثم أُعلن في يناير 2026 عن توسعة المسار الأحمر بخمس محطات تصل إلى الدرعية.
الأهمية العمرانية تتجاوز التنقل، إذ تنقل الشبكة الرياض إلى مدينة متعددة وسائل النقل، فتعيد ترتيب الطلب على السكن والمكاتب والتجزئة. وبحسب نايت فرانك، يعيش نحو 1.5 مليون من سكان الرياض على بُعد خمس عشرة دقيقة مشيًا من إحدى المحطات.
الأثر لا ينشأ من المحطة ذاتها، بل من ثلاثة عوامل:
وقد رصدت دراسة أكاديمية من جامعة الملك سعود حول محطة مركز الملك عبدالله المالي زيادة في الكثافة السكنية الرأسية تتراوح بين 15% و30%، مع تحول واضح في الاستخدامات نحو النشاط المختلط بدلًا من السكني البحت، وارتفاع نسبة السكان من الفئات الشابة والمهنية التي تفضل وحدات أصغر قريبة من العمل.
أظهرت دراسة نايت فرانك 2025 ما وصفته بـ"علاوة المترو" عبر مقارنة نمو الأسعار داخل الحي الواحد:

المصدر: نايت فرانك 2025 (الربع الثاني 2023 – الربع الثاني 2025).
كما رصدت دراسة جامعة الملك سعود ارتفاع القيمة السوقية والإيجارية بنسبة 10% إلى 25% ضمن نطاق 400 إلى 800 متر من المحطة. والفارق يتسع في الأحياء الأقل ارتباطًا بمراكز العمل، ويضيق في الأحياء الراسخة.
مترو دبي يعمل منذ 2009، وتتوفر عنه بيانات صفقات خضعت لدراسات أكاديمية أظهرت أنّ الأثر ليس موحدًا:
ويقدّر "جيه إل إل" أن القرب مشيًا يضيف بين 5% وأكثر من 25% إلى قيمة العقار، مع استفادة أكبر للمجمعات عالية الكثافة. الدرس للرياض أن القُرب ميزة، لكن الالتصاق بالمحطة ليس دائمًا الأفضل.
بحسب "سي بي آر إي"، ارتفعت أسعار العقارات القريبة من محطات خط إليزابيث بنحو 20% بعد إقرار المشروع، أي خلال مرحلتي الإعلان والإنشاء وقبل بدء التشغيل الفعلي في 2022.
وعند قياس الفترة الأطول، أظهرت بيانات "سي بي آر إي" ارتفاع متوسط أسعار المساكن قرب محطات الخط داخل لندن بنسبة 80% بين 2008 و2023، مقابل 74% في المناطق الأوسع المحيطة بها، أي علاوة صافية قدرها ست نقاط مئوية. وفي بعض المحطات كان الفارق أكبر بكثير؛ فقد سجل نطاق محطة ماريلاند ارتفاعًا بنسبة 108% خلال عشر سنوات مقابل متوسط لندني بلغ 55%.
الخلاصة العملية أن الجزء الأكبر من الارتفاع يتحقق بين إعلان المشروع وبدء تشغيله، لا بعده. وهذا يعني أن التوسعات المعلنة في شبكة مترو الرياض، مثل امتداد المسار الأحمر نحو الدرعية، هي النافذة الزمنية التي يجدر بالمستثمر مراقبتها اليوم.
الأحياء الأكثر تأثرًا تجمع بين كثافة قابلة للنمو، وقرب من مراكز العمل، وضعف نسبي في الربط قبل المترو:
في المقابل تستفيد المجمعات الفيلية منخفضة الكثافة بدرجة أقل، ووقوع الحي على خط المترو لا يكفي؛ الأهم قرب العقار فعليًا من محطة يمكن الوصول إليها مشيًا.
تُشير بيانات الأسواق المشابهة إلى أن أثر المترو على العقار التجاري أقوى من أثره على السكني، لأن المحطة تولّد حركة مشاة يوميّة تخدم التجزئة والمكاتب أكثر من الوحدة السكنية. وينعكس ذلك على:
أما السكني فأقل تقلبًا وأسهل تسييلًا، وأثر المترو فيه يظهر في سرعة التأجير وثبات الإيجار.
تنمو الرياض بدفع من رؤية 2030 واستضافة إكسبو 2030، وارتفع معها الطلب على الوحدات السكنية والتجارية في الأحياء المخدومة بشبكة النقل. ومن المشاريع المطروحة عبر مدى العقارية:
تأثير مترو الرياض على أسعار العقارات حقيقي لكنه انتقائي: يتسع في الأحياء متوسطة الأسعار، ويضيق في الراسخة، ويميل لصالح التجاري. والأهم أن معظم النمو يسبق التشغيل، ما يجعل التوقيت حاسمًا.
تواصل مع فريق مدى العقارية للحصول على استشارة عقارية ومقارنة مبنية على بيانات السوق.
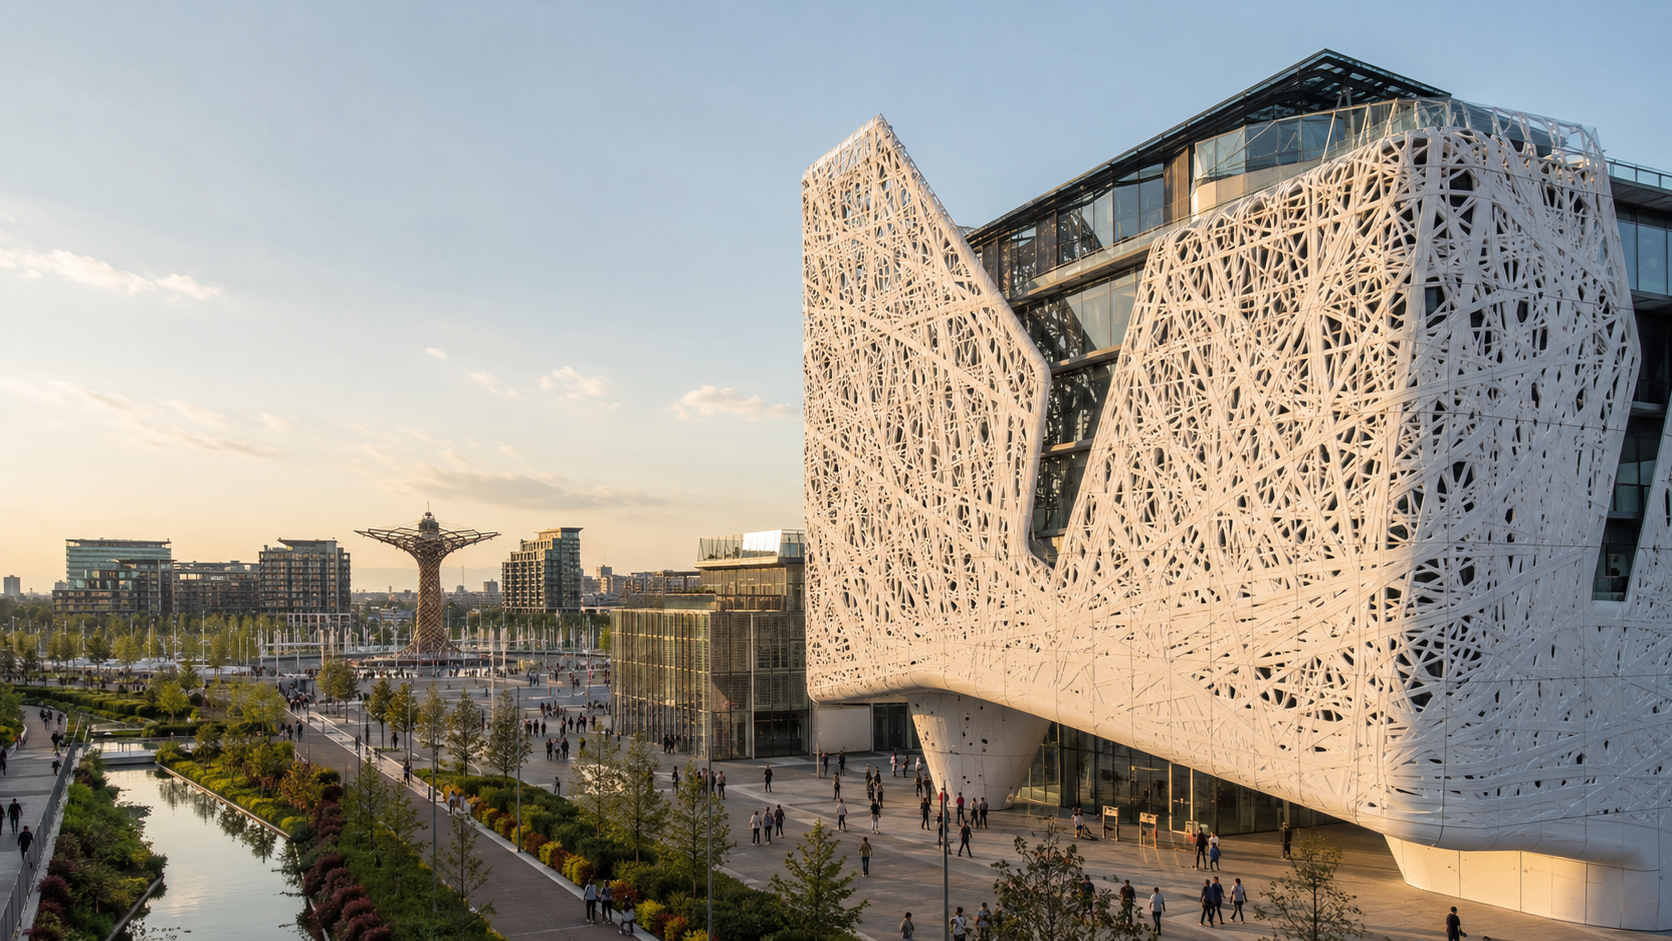
27 أغسطس 2026
ستة أشهر فقط استضافت خلالها ميلانو معرض إكسبو 2015. لكن أثر تلك الأشهر ما زال ظاهرًا في أسعار عقاراتها وحجم صفقاتها بعد عشر سنوات. والسؤال الذي يعني المستثمر السعودي: هل تتكرر القصة في الرياض مع إكسبو 2030؟
نقرأ هنا ما حدث في سوق ميلانو قبل المعرض وبعده، وما يمكن الاستفادة منه قبل أن تبدأ الرياض دورتها.
دخلت ميلانو مرحلة الاستضافة وهي تخرج من ركود طويل أعقب أزمة 2008، وكانت أسعار المساكن تقل بنحو 30% عن مستويات ما قبل الأزمة. ومع اقتراب موعد المعرض بدأت المؤشرات تتحسن، فارتفعت مبيعات المساكن نحو 6.8%، وتقدّم ترتيب المدينة في مؤشر PwC لجاذبية المدن الأوروبية من المركز 24 إلى 12.
أقيم المعرض شمال غرب المدينة في منطقة رو-بيرو، وبعد انتهائه تحوّل الموقع إلى حي ميلانو للابتكار الذي يضم مستشفى ومراكز أبحاث وحرمًا جامعيًا ووحدات سكنية. وانعكس ذلك مباشرة على ما جاوره؛ ففي منطقة كاشينا ميرلاتا الملاصقة للموقع ارتفع متوسط سعر المتر من 2,776 إلى 3,993 يورو بزيادة 44%، مع نمو في الصفقات بلغ 78%.
الحركة سبقت الأسعار. بين 2015 و2021 ارتفعت الصفقات السكنية في ميلانو 48.2%، وصفقات المحال التجارية 60.5%، أما المكاتب فقفزت 179.7%. وارتفع إيجار المتر في وسط المدينة نحو 40%. وعلى المدى الأطول ارتفعت الأسعار بين 30% و40% منذ 2015، وبحلول 2022 بلغ حجم المبيعات ضعف مستواه قبل المعرض، مع تراجع المدة اللازمة لبيع الوحدة إلى النصف.
تستضيف الرياض إكسبو 2030 شمال المدينة، والبنية التحتية المرتبطة به قيد التنفيذ فعليًا لا في مرحلة التخطيط. وهذا يعني أن نافذة الدخول المبكر هنا أقصر مما كانت في ميلانو.
تؤكد تجربة ميلانو أن الحدث العالمي لا يرفع السوق كله بالتساوي، بل يرفع مواقع بعينها وفق البنية التحتية المحيطة بها. وهُنا يظهر دور الوسيط العقاري المحترف في تمييز الموقع الصحيح ممّا يجاوره.
في مدى العقارية نقرأ السوق ونرشّح الفرصة المناسبة دون أن نكون مطورًا مباشرًا، ما يمنحك خيارات أوسع وأكثر حيادية. تواصل معنا لمناقشة خياراتك في شمال الرياض.